


Crypto.com 預付 Visa 卡 · 美國
其 美國卡片充值指南 說明可使用加密資產或現金為卡片充值,亦提供可選的 自動充值 功能。因此,獨立卡片餘額並不一定只能手動充值。
結合加密貨幣錢包與支付卡,
讓數碼資產連接日常消費。
The Future of
Your Wallet.
我於 2025 年 6 月至 9 月,利用 三個月的業餘時間完成 28Pay 的設計。作為唯一的設計師,我負責 品牌與標誌、UX 與 UI、行銷素材、App Store 截圖,以及應用下載頁。
核心挑戰是釐清「接收加密資產」、「申請卡片」與「讓資金可用於消費」之間的關係。我與甲方共同定義這套規則,再將設計交付給甲方及研發團隊;雙方合作於交付後結束。
28Pay 將加密貨幣錢包與支付卡整合在同一個應用中。錢包用來接收及管理加密資產;卡片則提供餐飲、購物與線上服務的付款方式。原始開卡設計提供 Visa 與 Mastercard 兩種選項。
選擇幣種與網絡,將資金存入錢包。
選擇卡片,完成申請與身份驗證。
將錢包資金劃轉至選定卡片。卡片餘額以 USD 顯示。
使用卡片的可用餘額,完成日常及線上消費。
申請卡片與卡片充值是兩個步驟。存入錢包的資金,不會自動成為卡片可用餘額。
甲方希望使用者把加密資產存入 28Pay,再透過卡片完成日常消費。模糊之處出現在需求定義階段:存入的資金應該放在哪裏?開卡究竟代表甚麼?消費時扣除的是哪一筆餘額?我們需要先就這些規則達成共識,介面才能給出清楚的答案。
由一個錢包接收加密資產,
再為每張卡片分別充值。
外部加密資產需要先存入錢包,不能直接充入卡片。因此,我們將錢包定義為接收與管理資產的共同入口,新增卡片時也不必另設充幣目的地。
選擇 Visa 或 Mastercard 並完成申請,代表使用者獲得一張卡,並不代表資金已轉入卡中。我將申請完成與充值分成不同步驟,避免「已開卡」被誤解成「已有可消費資金」。
持有多張卡片時,資金去向與金額同樣重要。手動充值讓使用者先選擇收款卡片,再核對金額並確認;反向劃轉則讓卡片資金可以返回共用錢包。
卡片獨立餘額增加了一個充值步驟,也多了一筆需要理解的餘額。我的設計回應是將選定卡片、來源餘額與金額放在同一個視圖中,讓使用者清楚知道哪些資金已可用於卡片消費。
這個決定落實在交付的介面中:錢包內各幣種的資產明細、明確標識的目的卡片,以及分開呈現的充值與返回錢包流程。
以下官方文件於 2026 年 10 月查閱,用作案例背景補充。這是事後比較,並非 2025 年專案期間進行的研究。
其 美國卡片充值指南 說明可使用加密資產或現金為卡片充值,亦提供可選的 自動充值 功能。因此,獨立卡片餘額並不一定只能手動充值。
其 官方卡片指南 介紹了一款以穩定幣為基礎、可在網上及實體商戶消費的卡片。這是同類產品的實際例子,並不代表它與 28Pay 採用相同的資金模型。
對 28Pay 而言,獨立餘額與手動充值是與甲方共同確立的產品模型。這些例子有助說明這項選擇,但不能據此推定 28Pay 的兌換、託管或清算規則。
多幣種錢包包含 BTC、ETH、USDT 等資產。每張支付卡都有獨立餘額,並以 USD 顯示。使用者手動從錢包為選定卡片充值,也可以將卡片資金劃轉回錢包。 錢包顯示你持有的資產;卡片顯示已劃轉至該卡、可用於消費的資金。
管理多種加密資產
將資產存入錢包獨立餘額,以 USD 顯示
可用於卡片消費*選擇卡片,完成申請與身份驗證。
再另外為卡片充值。
將資金存入錢包。
外部資金 → 錢包選擇卡片並完成申請。
卡片狀態改變將資金轉入選定卡片。
錢包 → 卡片將卡片資金轉回錢包。
卡片 → 錢包卡片選擇器以名稱及卡號末四碼識別卡片。即使多張卡片共用同一個錢包作為資金來源,每次充值仍對應一張明確的卡。
為卡片充值與將資金轉回錢包,連接的是同一組餘額。劃轉介面會標明資金從哪個帳戶轉出、由哪個帳戶接收。
以下流程涵蓋錢包充幣、為指定卡片充值,以及將錢包資產提至外部地址。每一步都讓目的地與下一個操作清楚可見。
我先讓使用者依序選擇幣種、充值方式與網絡,再顯示收款地址。複製或分享地址時,所選幣種與網絡仍會留在畫面中。
28Pay 是接收方。使用者需要將這些資料帶到轉出資金的平台或錢包使用。
從外部錢包或平台,將加密資產存入錢包。
選擇要存入的加密資產。
為所選資產選擇鏈上充值途徑。
顯示地址前,先呈現最低充值額、確認次數與網絡提醒。
將二維碼、可複製地址、所選幣種與網絡放在同一畫面。
展開詳情後,可進一步核對代幣合約。
網絡要求會在選擇網絡時出現,之後仍保留在收款地址旁。
「選擇網絡,複製到轉出方;這裏是接收方。」這段註記指引了充幣流程的安排。
原始設計,包含示例地址與網絡要求。
選擇接收資金的卡片,核對以 USD 顯示的充值金額,再確認到帳結果。
卡片、餘額與「充值卡片」出現在同一畫面,作為充值流程的起點。
輸入金額前,先透過卡片名稱與卡號末四碼識別目的卡片。
選定卡片與 USD 金額、來源餘額,以及費用和到帳金額欄位一同顯示。
到帳確認讓使用者知道資金已抵達目的地。
錢包充幣從選擇幣種與網絡開始。BTC、ETH、USDT 各有獨立餘額;USD 折合值只是呈現資產價值,並不代表已進行貨幣兌換。
表單將資金來源標示為「USD 錢包餘額」,充值金額亦以 USD 顯示。這一步聚焦於選定卡片與金額,不會重複錢包充幣時的幣種選擇器。
設計確立了使用者可見的充值流程及 USD 顯示方式。加密資產的兌換時點,以及發卡方的託管與清算安排,並未在我的工作範圍內確認。各畫面的示例金額與卡片資料有所不同。
這個說明將「錢包有資金」、「已持有卡片」與「可進行消費」分開呈現。
此情境已有錢包資金,但尚未開卡。下一步是申請卡片;錢包餘額不代表卡片已有可用餘額。
清楚交代資金目前在哪裏,以及使用者下一步可以做甚麼。
釐清卡片凍結期間,資金是否及如何返回錢包。
後續設計需配合產品與營運要求進一步定義。
申請完成代表已取得卡片;完成頁再引導使用者為卡片充值。
將錢包充值、身份驗證與卡片申請呈現為不同階段。
原始選擇面板在確認前提供 Visa 與 Mastercard 選項。
國家或地區、城市、地址與郵遞區號形成獨立步驟。
付款面板集中呈現金額與所選錢包資產。
處理中狀態說明申請仍在進行。
完成頁引導使用者進入充值,延續資金操作流程。
原始設計,使用示例資料。申請付款與卡片充值是兩個獨立步驟。
選擇幣種與網絡,輸入或掃描目的地址,再核對金額與費用。接著透過 Face ID 驗證身份,並查看轉帳狀態及結果詳情。
先確認幣種及其可用餘額。
將網絡、地址、金額、費用與到帳金額集中呈現。
同時顯示網絡、費用與預計到帳時間。
讓地址輸入與提幣資料保持連貫。
提供掃描方式,作為輸入目的地址的另一個選項。
填寫提幣資料後,再確認使用者身份。
確認提交成功,同時顯示轉帳仍待審核。
提交後仍可查閱狀態與交易詳情。
身份驗證前,表單會同時呈現目的地、轉出金額、費用與到帳金額。
處理進度與結果頁讓使用者可以持續查閱狀態及交易資料。
原始設計狀態使用了不同幣種、網絡與金額,並非同一筆完整交易。
使用一致的交易示例、釐清各處理階段的名稱,並補上失敗與逾時的處理流程。現有畫面呈現了狀態回饋,但尚未定義這些例外情況的處理規則。
同一套資金關係,貫穿餘額標籤、劃轉與卡片交易紀錄。
點擊 USDT 查看資產詳情 · 左右滑動瀏覽
選擇 USDT
錢包內的單一資產
獨立的卡片餘額
錢包總覽可進入各幣種詳情:選擇 USDT 後,便可查看其餘額、資金帳戶分佈與歷史紀錄。卡片則有獨立、以 USD 顯示的餘額;「充值卡片」讓充值操作始終對應該張卡。
卡片畫面中的「帳戶餘額」可以更明確。我會測試「卡片餘額」這個標籤,確認使用者是否能辨認可消費金額。
為選定卡片充值,供消費使用。
將卡片資金轉回錢包。
從卡片首頁進入管理,再選擇「劃轉」。劃轉介面讓選定卡片與錢包可以雙向轉帳。下方展示卡片轉回錢包的路徑。
進入這張卡片的管理設定。
劃轉是這張卡片的其中一項操作。
切換方向的控制位於「從」與「到」之間。
兩個帳戶始終保持可見。
核對來源與目的地。
以成功狀態完成整段流程。
原始 Figma 相連畫面;卡片資料、金額與兌換用語均為設計示例。
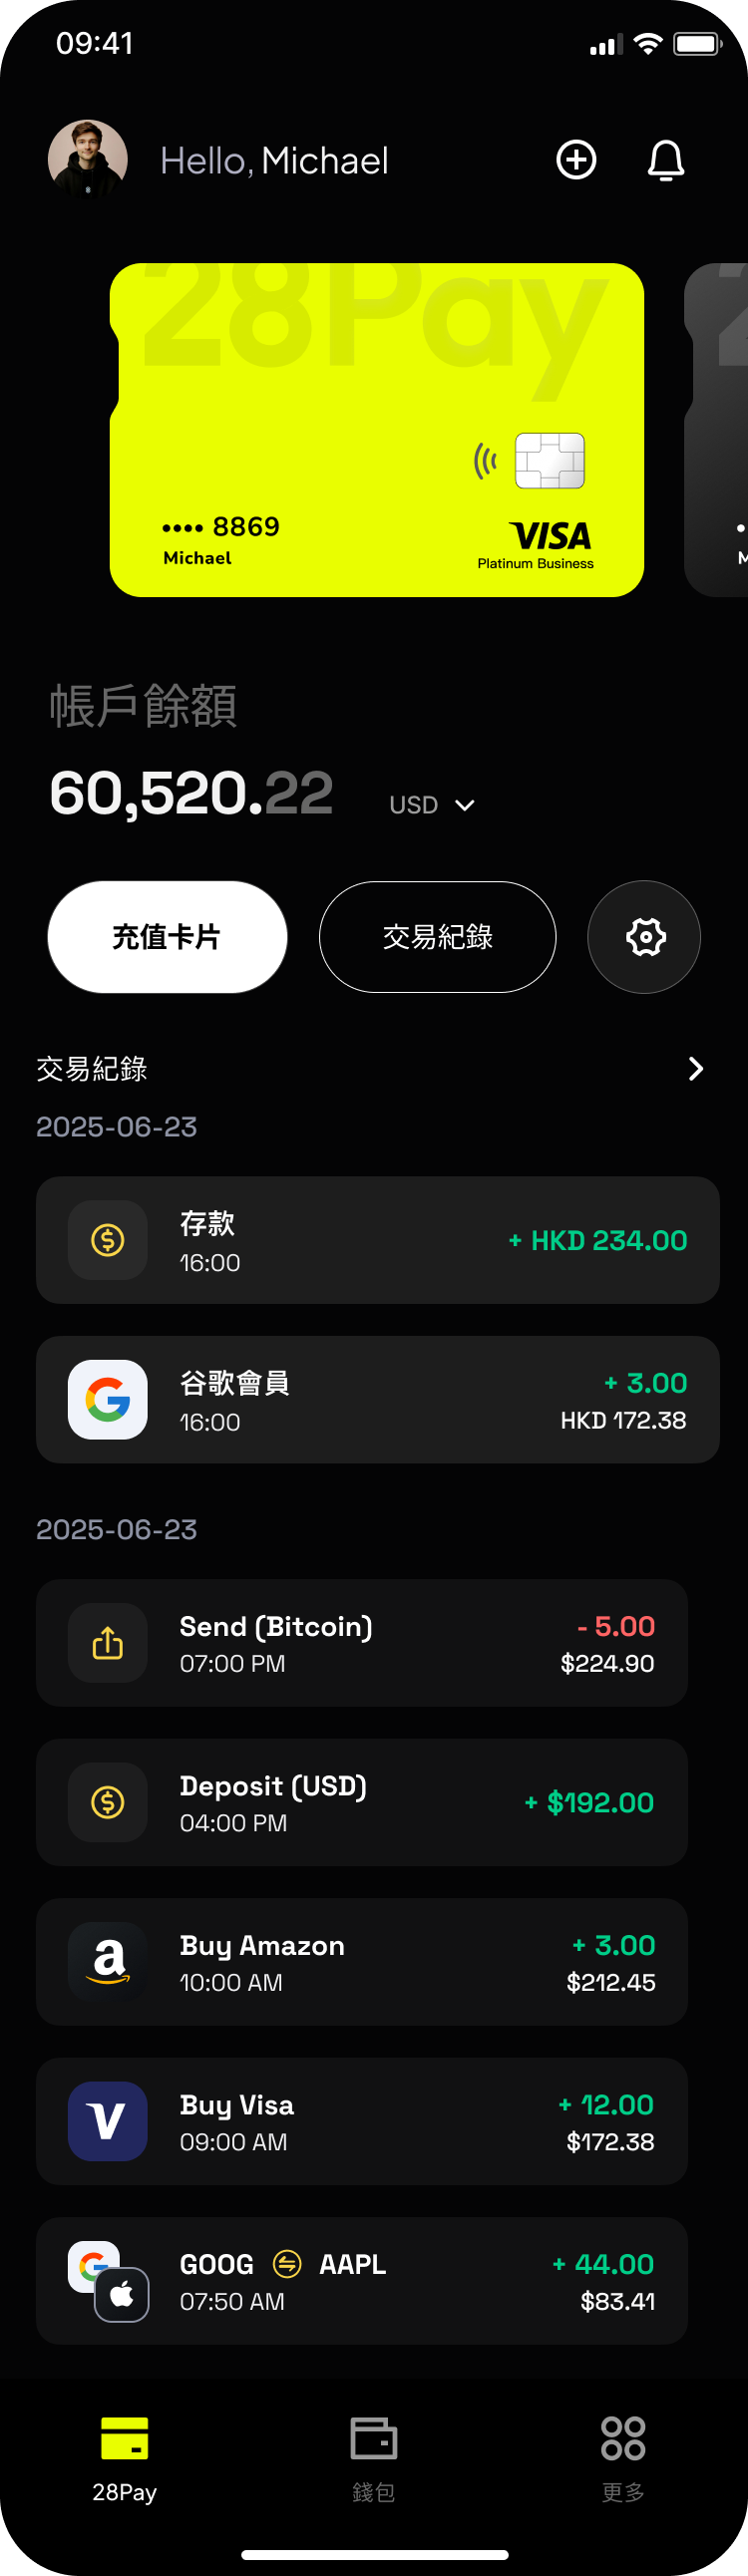
我將選定卡片、餘額與交易紀錄放在一起。
金額上方的卡片,讓使用者知道目前顯示哪張卡的餘額。
「充值卡片」為目前餘額提供明確的下一步。
按日期呈現交易,將餘額與金額、幣種及資金活動連接起來。
原始介面 · 示例交易資料
透過配色將品牌帶入選卡體驗,同時維持一致的介面配置。
原始選卡畫面 · 點擊畫面查看
我將品牌、產品設計與配套行銷素材交付給甲方及研發團隊。雙方合作在交付後結束,因此我無法確認之後的上線狀態或業務成果。
獨立餘額讓「為哪張卡充值」成為明確選擇,但也增加了一個步驟。設計工作的重點,是讓這個步驟在充幣、卡片充值、返回錢包與提幣流程中都容易理解。
網絡與地址標識充幣目的地,卡片身份標識充值對象;提幣提交後,再透過進度與交易詳情說明目前狀態。
一個錢包搭配多張可識別的卡片,未來可以用來整理不同用途的支出,例如訂閱或日常消費。這仍是後續方向,並非已交付功能。
這個方向的一個參考: RedotPay 介紹以卡片主題區分工作與個人卡片。視覺上的分類與強制執行消費規則是不同的事。資料查閱於 2026 年 10 月。
使用者能否說明,為甚麼錢包有資金不代表卡片也有資金?
使用者能否選對卡片、辨認錢包資金來源,並說明到帳金額?
使用者能否選擇相符的幣種與網絡,再找到收款地址?
使用者能否在提交前理解費用與到帳金額,並在提交後找到狀態與交易詳情?
使用者能否把交易金額與幣種,對應到所選卡片?
以上是建議的驗證方向,並非已完成的研究或實測結果。